导言
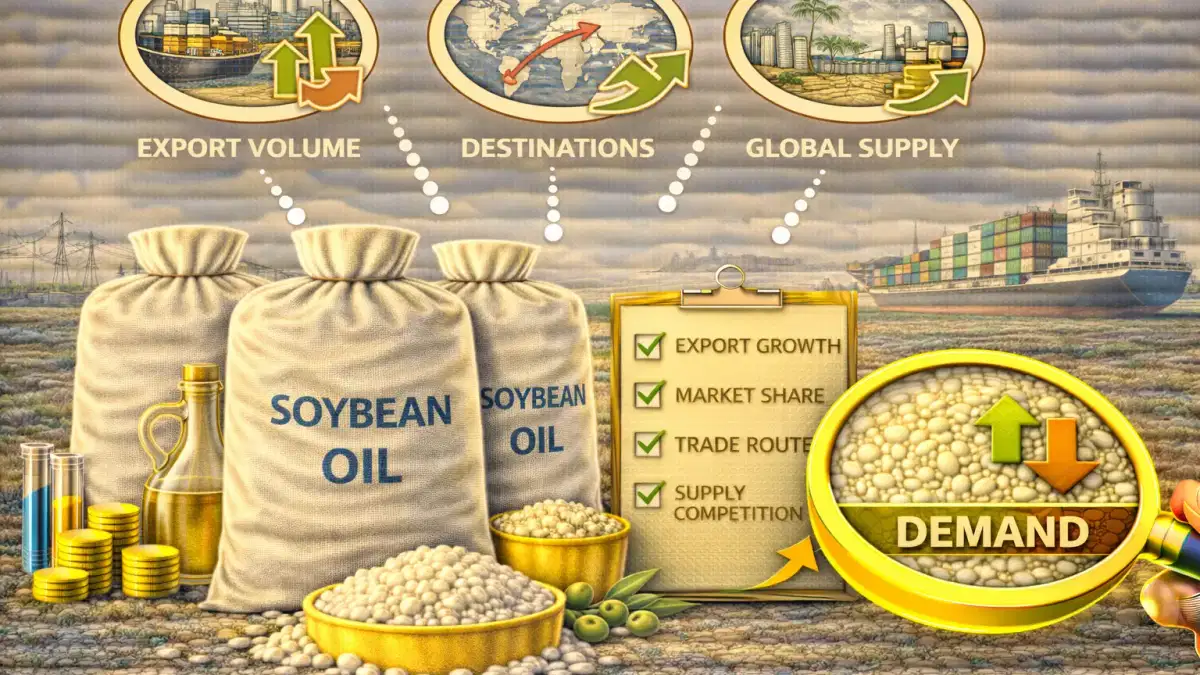
美国的农业格局是衡量全球经济和饮食趋势的有力晴雨表,很少有大宗商品能像豆油一样清楚地反映出这一点。作为世界领先的大豆生产国和出口国,美国在塑造国际植物油市场方面发挥着关键作用。最近的大豆油出口活动描绘了一幅引人注目的画面,描绘了需求模式的变化、地缘政治影响和不断变化的最终用途应用。分析这些出口数字不仅仅是贸易统计数据;它揭示了对全球粮食安全、生物燃料政策和工业制造趋势的重要见解
。对于企业、交易员和行业分析师而言,了解数字背后的 “原因” 对于战略规划至关重要。本文深入探讨了美国大豆油出口的最新数据,揭示了需求的复杂驱动因素。我们将探讨从地缘政治混乱到注重健康的消费主义等各种因素如何重塑市场。此外,我们将对产品本身进行详细检查,区分食品级大豆油和工业级大豆油,以阐明规格如何符合
不同的全球需求。美国大豆油出口的现状
美国农业部(USDA)和人口普查局的最新数据表明,美国大豆油出口经历了一段显著增长的时期。在经历了创纪录的营销年度之后,销量一直保持强劲,表现持续超过历史平均水平。例如,在2022/23销售年度,受前所未有的全球需求的推动,美国的出口量达到约130万公吨,比往年大幅增长。这种趋势仍在继续,关键月份的出货量比五年平均水平高出30-50%,这表明结构性转变而不是暂时的激增
。这种出口活力不是在真空中发生的。这在一定程度上是来自其他主要植物油生产商的竞争减少所致。南美的干旱状况限制了全球供应,尤其影响了阿根廷庞大的大豆加工业。同时,地缘政治冲突扰乱了黑海地区的葵花籽油出口,黑海地区是全球食用油领域的主要竞争对手。这些供应冲击造成了真空,高效的美国破碎机和出口商凭借其综合物流和可靠的生产系统,处于填补这一真空的独特地位
。这些出口的目的地也发生了变化。尽管传统合作伙伴仍然很重要,但已经出现了显著的多元化。向北非、中东和东南亚国家的出货量大幅增长。这种地域变化凸显了大豆油需求的全球性质和美国供应链的适应性。出口量的持续上升轨迹是全球对美国大豆油依赖程度加深的第一个明确指标,为详细分析潜在需求驱动因素奠定了基础。
需求激增背后的关键驱动因素
强劲的出口数字是由强大而相互关联的驱动因素共同推动的。首先,在人口增长、城市化加速和发展中国家中产阶级人口扩大的推动下,全球对食用油的需求继续不可阻挡地增长。随着可支配收入的增加,加工食品、油炸食品和烘焙产品的消费也在增加,所有这些都严重依赖豆油等多功能、中性口味的食用油。它的功能和成本效益使其成为全球食品制造商的必备品。
除@@厨房外,政策授权也是一股巨大的力量。可再生燃料行业,特别是在可再生燃料标准(RFS)下的美国本身,消耗大量植物油来生产生物柴油和可再生柴油。尽管国内生物燃料消费强劲,但国际政策同样具有影响力。印度尼西亚和马来西亚等国家制定了雄心勃勃的生物柴油混合规定,这些规定虽然侧重于棕榈油,但会收紧整体供应和提高最低价格,从而影响整个植物油复合体,这使得美国大豆油在全球市场上的其他用途更具竞争力。
最后,替代效应怎么强调都不为过。乌克兰战争突然将数百万吨葵花籽油从市场上撤出。进口国,尤其是地中海、北非和中东的进口国,迫切寻求替代方案来维持食品供应链。大豆油具有相似的油炸性能和中性的味道,成为主要的替代品。该活动凸显了拥有像美国这样的多元化和可靠供应商的战略重要性,巩固了即使在与冲突有关的干扰缓解后仍可能持续存在的需求
。聚焦产品:食品级大豆油与工业大豆油
了解出口需求需要明确区分两个主要产品类别:食品级大豆油和工业级大豆油。虽然两者都来自同一个咖啡豆,但它们的加工、规格和最终用途明显不同。食品级大豆油通常被标记为 RBD(精制、漂白和除臭)油,是消费者最熟悉的产品。它经过大量净化以去除杂质、游离脂肪酸和异味,从而制成具有中性味道和高烟点的透明、浅色油,非常适合油炸、烘焙和
沙拉酱。食品级大豆油的规格非常严格。关键参数包括低游离脂肪酸 (FFA) 含量(通常低于 0.05%)、过氧化值(表示氧化稳定性)和水分含量。它还必须符合污染物的食品安全标准。这种高度的精细化确保了食品制造的安全性、寿命和稳定的性能。相比之下,工业级大豆油的精制程度可能较低。其主要用途是非食品,例如生物燃料(生物柴油)、油脂化学品(用于肥皂、洗涤剂和润滑剂)、油漆和树脂的生产。这里的规格更多地侧重于化学反应的脂肪酸分布(例如碘值),并且可以耐受较高水平的某些不适合人类食用的杂质
。对于像 ChemTradeAsia.com 这样的全球供应商和采购平台来说,这种差异化至关重要。摩洛哥的食品加工商需要具有特定认证(例如HACCP、Kosher、Halal)的有保障的食品级油,而生物柴油厂可能优先考虑具有成本效益的工业级批量。最近的出口数据反映了对这两条流的需求。向粮食短缺地区的出货量的增长凸显了对食用油的需求,而向能源和制造中心的稳定流动凸显了该工业领域的实力。识别和采购正确的产品规格是有效满足这种多样化的全球需求的基础。
主要进口地区及其应用程序
美国大豆油进口地图显示了与特定应用相关的不同区域模式。在西半球,墨西哥长期以来一直是最大的进口国。其强大的食品加工行业,尤其是休闲食品和油炸食品,依赖于源源不断的高质量食品级大豆油。同样,加拿大进口大量食品制造业,并越来越多地作为其不断增长的可再生柴油行业的原料进口,这体现了双重
需求模式。横跨大西洋,地中海盆地和北非是主要的需求中心。摩洛哥、突尼斯和埃及等国家历来进口葵花籽油。对替代品的寻找极大地增加了他们对美国大豆油的摄取量,主要用于家庭和餐饮服务油炸中的烹饪用途。在亚洲,韩国和菲律宾等目的地为成熟的食品制造业进口商品。同时,孟加拉国和巴基斯坦的市场需求是由不断增长的人口的基本食用油需求推动的,通常是批量购买用于分销和装瓶。
也许最具战略意义的地区是中东。阿拉伯联合酋长国和沙特阿拉伯等国家是再出口中心,在更广泛的地区分销大豆油。他们的进口产品可满足各种需求:高端餐饮服务、工业用途和人道主义援助物资运输。这种区域细分表明,美国的出口不是单一的;它们是针对从优质食品生产到基本卡路里供应和工业原料等各种各样的地区需求量
身定制的。市场的挑战和未来展望
尽管目前前景看涨,但美国大豆油出口市场仍面临重大阻力。价格波动仍然是一个持续的挑战,不仅受美洲大豆作物前景的影响,还受东南亚棕榈油产量、加拿大的油菜收成和全球石油价格(影响生物燃料经济学)的影响。相互竞争的原产地,特别是如果阿根廷恢复其压榨能力或黑海葵花籽油的流动恢复正常,可能会夺回市场份额。此外,美国港口的物流瓶颈和波动的海运成本可能会削弱交付的价格优势
。展望未来,多种趋势将影响需求。在全球脱碳目标的支持下,生物燃料的长期增长轨迹似乎稳健。这将继续将包括大豆油在内的大量植物油吸引到能源领域,有可能在食品和燃料用途之间造成竞争。尽管豆油的可负担性和功能性将确保其在大众市场食品生产中的地位,但消费者对 “更健康” 的油(例如橄榄油或鳄梨油)的趋势可能会给高端细分市场的需求带来压力
。技术创新也将发挥作用。油籽加工的进展和高油酸大豆品种的开发可能会开辟新的优质市场,这些品种生产的石油具有增强的稳定性和健康状况。对于贸易商和买家而言,提供市场情报、可靠物流以及接触经过验证的标准和专业大豆油产品的供应商(例如 ChemTradeAsia.com)的平台在驾驭这种复杂而动态的环境中将变得越来越有价值。快速适应不断变化的区域需求和产品规格的能力将决定成功。
结论
美国大豆油最近的出口活动有力地描述了全球农业大宗商品领域的适应和机遇。它揭示了地缘政治事件、环境政策和基本人口动态正在重塑需求的世界。数据证实,大豆油不是一种单一的大宗商品,而是一种多功能产品,具有不同的产品流—— 食品级和工业级 ——每种产品都服务于关键且不断增长的全球市场。从北非的油炸厨房到北美的生物柴油反应堆,应用多种多样且不断扩大
。对于参与该市场的企业而言,见解是显而易见的:成功取决于了解这些细微的需求驱动因素,保持供应链的灵活性,并确保产品规格与最终用途需求之间的精确一致。知情采购和市场分析的作用怎么强调都不为过。随着全球植物油格局的持续发展,美国凭借其可靠的生产和出口基础设施,有望继续成为基石供应商,满足世界对营养和可再生能源的需求
。免责声明:本文仅供参考和市场洞察之用。它不作为技术、安全或专业建议的用途。所讨论的数据和趋势基于公共来源,可能会发生变化。强烈建议读者与合格的专家独立验证所有信息,查阅材料安全数据表(MSDS/SDS)等官方产品文档,了解具体的操作和安全指南,并联系我们的团队以获取与大豆油或其他化学产品的特定应用相关的精确规格和指导
。