导言
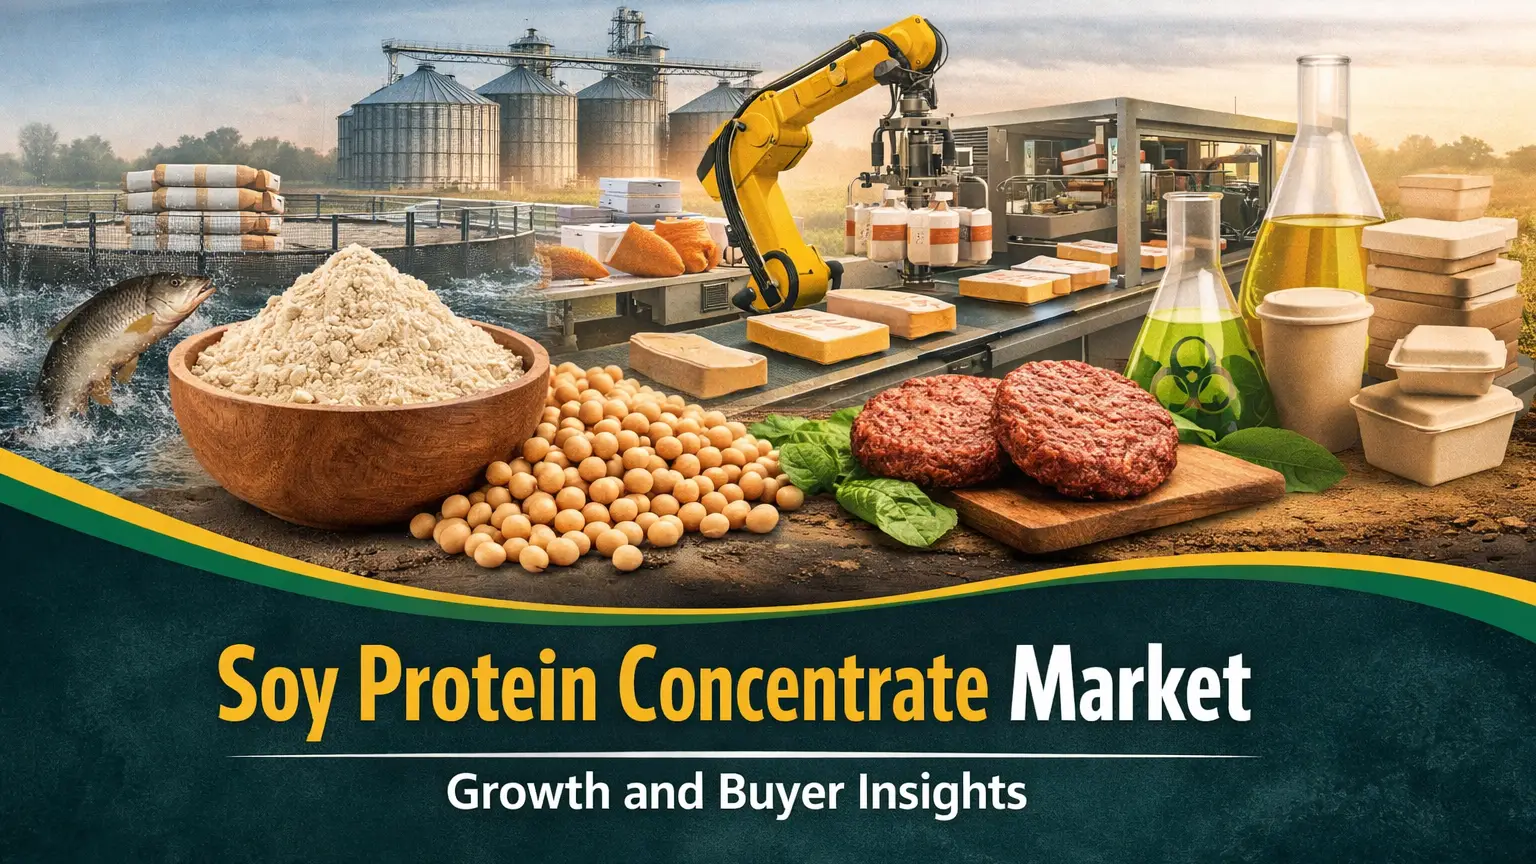
截至2026年,大豆浓缩蛋白(SPC)越来越多地将自己定位为全球农业食品和饲料行业的战略平台化学品和高性能蛋白质原料。市场动态反映了强劲的结构性需求,在水产养殖、宠物营养和牲畜饲料配方的推动下,全球产量达到约 320万吨。该行业正以 6.8%的稳定复合年增长率增长,这得益于对动物蛋白的监管收紧以及对可持续蛋白质替代品的需求不断增加。受大豆粉波动和加工能源成本的影响,定价水平保持在每吨1200至1,800美元的区间内
。在水产饲料扩张中的应用
Aquafeed仍然是SPC最具影响力的需求驱动因素之一,尤其是在鲑鱼、虾和罗非鱼养殖方面。由于SPC的高消化率和氨基酸特征,饲料配方设计师越来越依赖SPC,在成本敏感型配方中取代鱼粉。到2026年,水产饲料应用占全球SPC消费量的近35%,因为亚太地区的生产商扩大了生产能力,以满足出口驱动的海鲜需求。该细分市场继续支撑长期增长,尤其是在海洋蛋白质采购变得越来越受限的情况下。
宠物食品的优质化推动了需求
宠物食品行业正在经历快速的优质化,尤其是在北美和欧洲,那里的蛋白质质量和清洁标签配方是关键的购买标准。SPC 广泛用于低过敏性和无谷物的宠物饮食,支持消化性和成本效益。在宠物保有量增加和购买功能性营养产品的意愿增加的支持下,该细分市场的需求正以高于市场的速度
增长。牲畜饲料和工业利用
牲畜饲料仍然是SPC的稳定但必不可少的消费基础,尤其是在蛋白质效率至关重要的猪和家禽饲料中。饲料制造商正在优化配方,以减少对传统大豆粉的依赖,同时保持成本竞争力。此外,SPC正在生物降解材料和功能性食品加工中寻找利基工业用途,从而加强其作为多行业投入的作用
。区域买家和供应链经济学
亚太地区在全球消费中占据主导地位,以中国、越南和印度为首,这些国家的饲料级蛋白质需求结构强劲。同时,欧洲侧重于非转基因和可追溯的采购,而北美则强调宠物食品的应用。供应链经济对主要出口国的大豆收获周期、物流限制和加工能力集中仍然很敏感。
结论
展望未来,大豆浓缩蛋白有望巩固其作为连接食品、饲料和工业应用的关键化学平台的地位。在全球蛋白质需求紧缩的情况下,市场参与者越来越多地将供应可靠性、认证标准和价格稳定性放在首位。在这种不断变化的格局中,Tradeasia International继续为全球买家提供综合采购解决方案,确保多个行业的SPC供应稳定,同时在竞争激烈的市场环境中实现具有成本效益的采购策略
。来源