导言
2026年,烘焙食品市场作为循环饲料生态系统材料继续走强,在连接食物废物回收和动物营养行业的生物基供应链中充当平台原料。在稳定的 5.2%的复合年增长率的支持下,全球产量估计为2 80万吨,而平均交易价格在 180至260美元之间,这反映了区域原料的可用性和干燥能源成本。随着饲料制造商加强成本优化策略,烘焙食品已发展成为一种战略性交易商品,受食品加工效率、物流整合和多个地区的监管合规性影响。
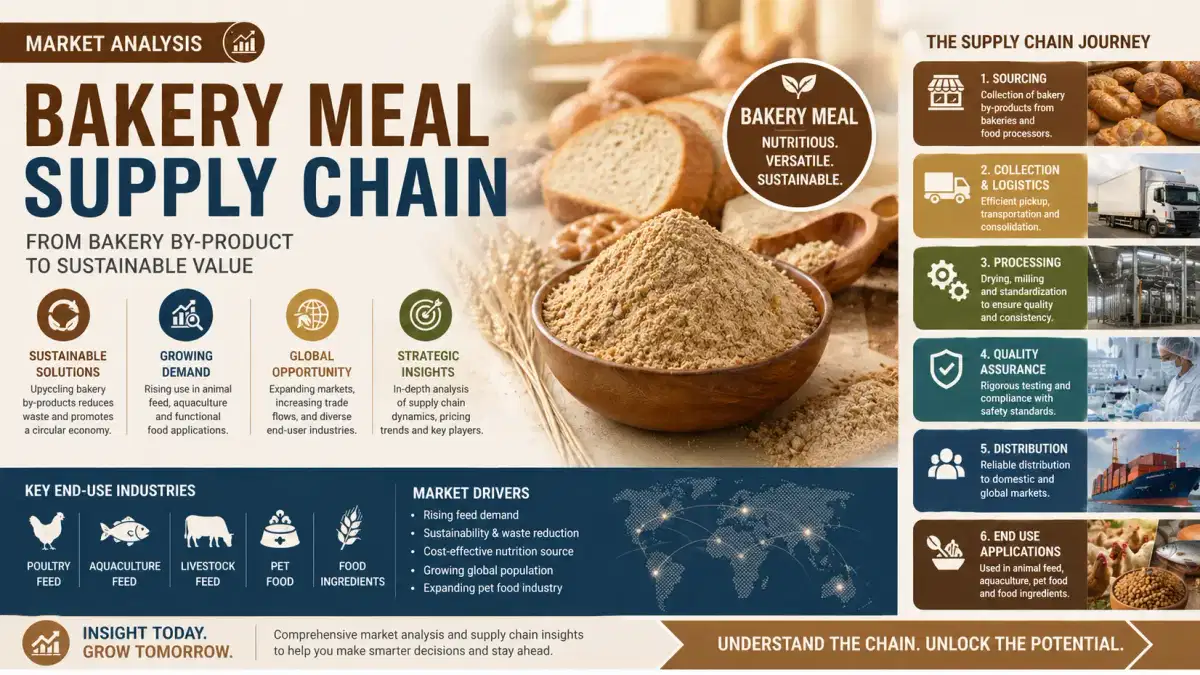
烘焙副产品收集和原材料采购
供应链的上游部分由工业面包店、零售连锁店和产生剩余面包和糖果废物的食品制造商主导。欧洲仍然是结构化程度最高的收款中心,恢复了近35%的全球投入流。采购网络的效率直接影响盈利能力,因为生面包残留物占生产经济的60%以上。不断增加的数字可追溯性系统正在提高原料一致性,降低污染风险,并稳定加工商的投入可用
性。加工、干燥和质量标准化
加工设施在将易腐的烘焙垃圾转化为稳定的膳食产品方面发挥着核心作用。热干燥和研磨技术被广泛用于使水分含量低于10%,从而确保延长保质期。能源成本仍然是一个关键变量,占总生产支出的近25%。质量标准日益统一,尤其是在北美和欧洲,那里的饲料级认证框架正在收紧,以支持安全地融入牲畜
饮食。物流网络和国际贸易流动
由于单位价值低,散装密度高,烘焙食品的物流结构主要是区域性的。70% 以上的贸易仍然是区域内贸易,从而最大限度地降低了运输成本。但是,在饲料需求扩大的推动下,亚太地区的跨境出货量正在增长。运费波动和储存限制会显著影响价格波动,尤其是在以出口为导向的枢纽,那里的利润率对燃料附加费和港口装卸效率很敏感
。饲料和农产工业领域的需求驱动因素
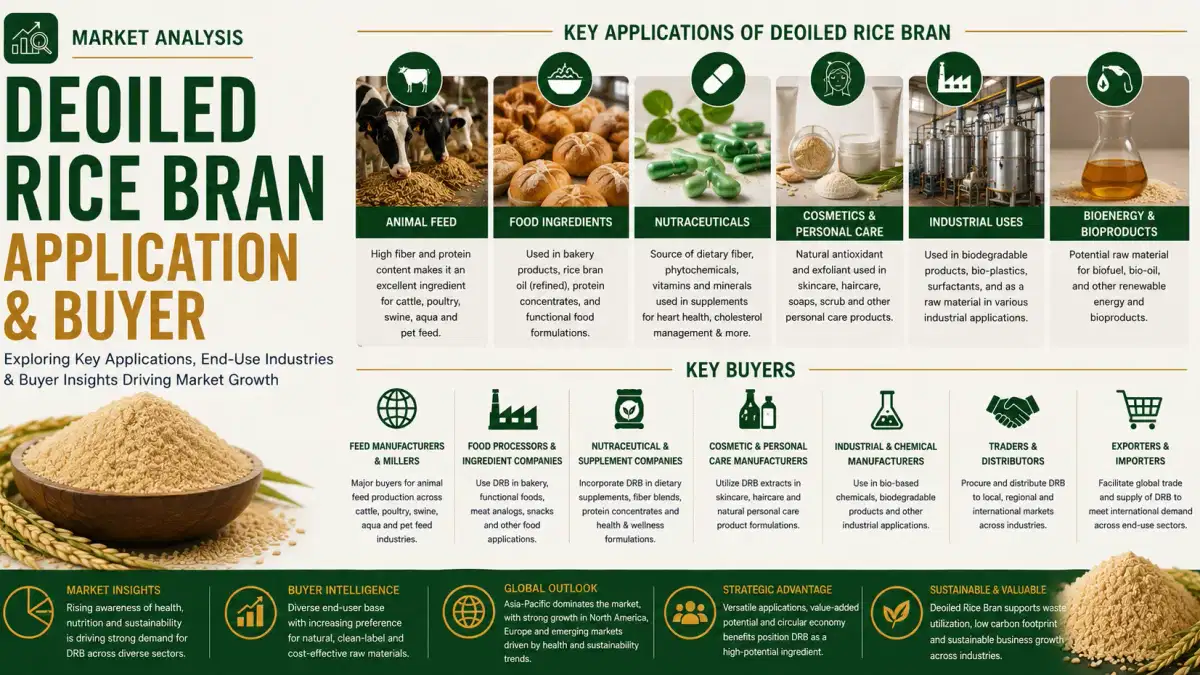
需求主要集中在家禽、猪和反刍动物饲料配方中,其中烘焙食品是一种具有成本效益的能源。在过去五年中,不断增加的饲料蛋白替代策略使其掺入率提高了近12%。此外,农产工业买家正在探索将烘焙食品作为复合饲料混合的可持续替代品,进一步加强其在畜牧生产系统循环经济框架中的作用
。结论
随着烘焙食品供应链的成熟,其作为可扩展、可持续饲料原料的定位在全球农业市场中继续获得动力。随着生产效率的提高和贸易网络的扩大,这种材料越来越被视为成本敏感型饲料配方中的稳定成分。在这个不断变化的格局中,Tradeasia International作为全球解决方案提供商发挥着至关重要的作用,为寻求在新兴和成熟市场持续获得烘焙食品和相关饲料原料的工业买家提供采购效率、跨境供应可靠性和综合分销网络
。资料来源