导言
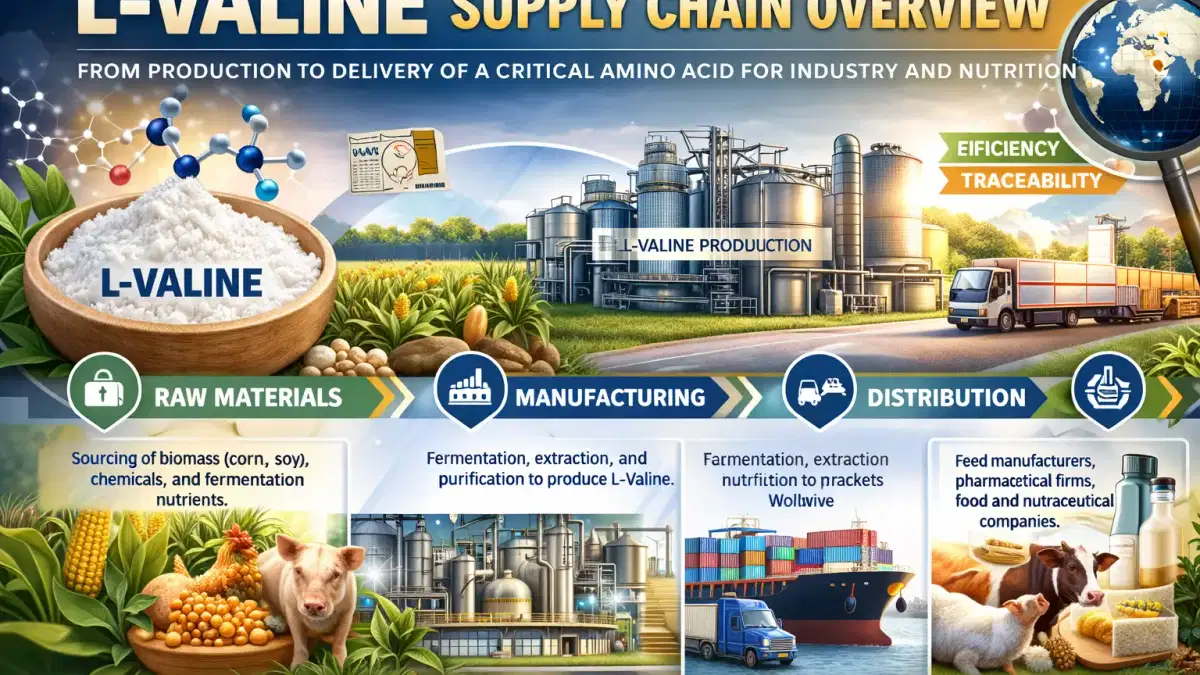
2026年的全球左旋缬氨酸市场处于生物技术、农业和营养的交汇处,是蛋白质合成和代谢调节必不可少的平台化学品。L-缬氨酸主要通过微生物发酵生产,为从动物饲料到药品等下游行业提供支持。2026年,全球产量超过 21.5万公吨,市场估值达到约14.7亿美元,该行业反映了由原料波动、区域生产集中度和不断变化的买家需求塑造的供应链日趋成熟但战略上不断演变。(feedingre
dientsasia.com)上游原料依赖关系和成本结构
左旋缬氨酸供应链的基础是严重依赖富含碳水化合物的原料,例如玉米和糖衍生物,这些原料占生产投入的60%以上。(商业研究见解)基于发酵的制造业将生产经济学与农产品周期直接联系在一起,使成本稳定成为一项持续的挑战。工业规模的生产商通过应变工程和工艺效率优化了产量,在有利的条件下将批量生产成本推至每吨2500美元以下。(feedingredientsasia.com) 这种上游敏感性凸显了综合采购策略和长期供应商合同的重要性,尤其是在原料供应竞争最激烈的亚洲
。生产集中度和全球产出流量
全球左旋缬氨酸产量仍然集中在地域上,中国、美国和德国共同贡献了总产量的近 68%。(360 份研究报告)截至2026年,年产量已超过 21.5万公吨,反映了与饲料和营养行业氨基酸需求保持一致的稳步增长。(feedingredientsasia.com)仅亚太地区就占消费量的约40%,这使该地区既是生产中心又是需求中心。这种集中带来了供应链风险,包括出口依赖和监管风险,促使跨国买家采取多元化战略
。中游处理、定价等级和物流
L-缬氨酸市场在结构上按等级细分,定价等级反映了纯度、监管合规性和应用特异性。饲料级材料在销量中占主导地位,价格在每吨 2200-3,000美元之间,而食品级产品的价格在每吨3,000至4500 美元之间。由于严格的质量标准,药用级左旋缬氨酸的价格很高,达到每吨5,000—7,500美元。(feedingredientsasia.com) 物流效率——尤其是大宗运输和对高纯度等级的冷链要求——在维持利润方面起着至关重要的作用。随着买家越来越要求可追溯性和稳定的质量,中游加工商正在投资数字供应链监控和认证系统
。下游需求整合和贸易流
需求侧动态强烈影响供应链配置。在家禽和猪饲料中蛋白质优化的推动下,动物营养占全球消费量的一半以上。(feedingredientsasia.com)同时,制药和功能性食品行业正在扩大利润率更高的需求,根据细分市场的差异化情况,预计复合年增长率在 2.1%至9.3 %之间。(feedingredientsasia.com) 这种差异正在重塑贸易流,大宗货物直接运往饲料市场,而较小的高价值货物则用于临床和营养保健
应用。结论
作为一种平台化学品,L-缬氨酸体现了生物基生产与全球工业需求的整合。其供应链既反映了大宗商品规模的效率,也反映了专业级别的复杂性,需要协调的采购、加工和
分销策略。在这种不断变化的格局中,Tradeasia International等公司通过将上游原料采购与下游制造需求联系起来,发挥着沉默但至关重要的作用。通过可靠的全球网络和综合供应解决方案,它们有助于稳定采购渠道,支持生产商应对成本压力和供应不确定性,在日益相互关联的左旋缬氨酸市场中将自己定位为务实的合作伙伴
。