导言
在可持续发展趋势、下游工业需求和原料波动的推动下,2026年的全球硬脂酸市场正在经历结构性转型。该行业的市值在2026年达到约460亿美元,预计复合年增长率为5.7%至5.8%,因此该行业仍然是油脂化学品行业的基石
。 按产@@量计算,2026年全球产量估计为1,051万吨,反映了亚太制造中心的稳步扩张。同时,定价依然居高不下,三重压价位的交易价格在每吨1,250-1,400美元之间
,重塑了工业买家的采购策略。工业应用推动需求
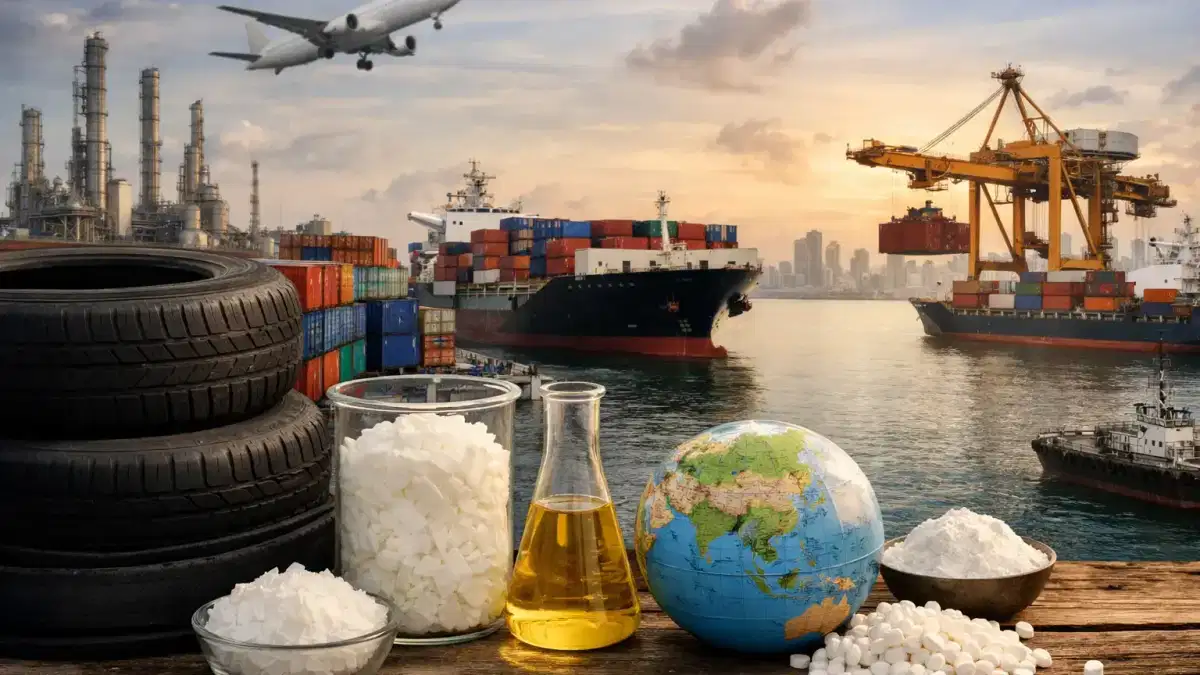
硬脂酸的多功能性继续巩固其工业重要性。最大的应用仍然是橡胶加工,占总需求的41.8% 以上,可作为硫化活
化剂和润滑剂。同时,个人护理和化妆品正成为高增长细分市场,肥皂、面霜和乳液的乳化和增稠特性推动了需求。该细分市场预计将以超过 6%的复合年增长率增长,超过传统应用程序
。主要买家细分市场和采购趋势
2026年的买家格局由三个核心行业主导:橡胶制造商、快速消费品配方设计师和化学中间体生产商。大型轮胎制造商和聚合物化合物生产商仍然是大宗买家,他们通常会签订长期合同,以对冲波动
。同时,跨国个人护理品牌正在转向植物性硬脂酸,其市场份额超过61%,符合ESG和清洁标签的要求。
采购策略也在不断演变,买家越来越多地采用与指数挂钩的定价模式,而不是固定合同,以降低供应链风险。
定价动态和成本压力
2026年的定价主要受棕榈油原料波动和气候变化的影响。当前市场显示出稳定的底线接近 1,150美元/吨,高档材料的中位交易水平约为 1,300美元/
吨。这种较高的定价环境迫使下游买家采取缓冲库存策略,在东南亚和非洲新兴供应商中实现采购多元化。向可再生原料的转变还为经过认证的可持续等级引入了优质的定价等级
。区域生产和供应格局
在印度尼西亚和马来西亚综合棕榈油供应链的支持下,亚太地区在全球生产中占据主导地位。该地区在产能和消费中所占份额最大,这得益于具有成本效益的原料供应
。印度和中国等新兴市场需求加速增长,工业扩张推动消费复合年增长率高于全球平均水平。
预计到 2031年,全球产量将增至1,359万吨,尽管存在短期中断,但仍将增强市场的长期供应弹性。
结论
随着硬脂酸市场的发展到2026年,其发展轨迹由稳定的增长、多样化的应用和日益复杂的买家行为所定义。应对这种格局的公司必须平衡成本波动与可持续发展需求,同时确保可靠的供应链
。对于寻求值得信赖的全球合作伙伴的企业,Tradeasia International通过稳定的采购、有竞争力的价格和深厚的油脂化学品专业知识提供战略优势。凭借强大的国际网络和对质量的承诺,Tradeasia继续支持制造商优化采购和确保供应连续性
。资料来源
- https://www.grandviewresearch.com/press-release/global-stearic-acid-market
- https://www.futuremarketinsights.com/reports/stearic-acid-market?utm_source=chatgpt.com